Publikationen
 Download
2026
Florian Ritter
Rentenreform und Auswirkungen auf das Konsumverhalten
Problem
Die Finanzierung der gesetzlichen Rentenversicherung gerät angesichts des demografischen Wandels zunehmend unter Druck. Die von der Bundesregierung eingesetzte Alterssicherungskommission hat daher im Juni 2026 insgesamt 33 Empfehlungen zur Reform der Altersvorsorge vorgestellt. Die Bundesregierung hat angekündigt, das Maßnahmenpaket in allen Punkten umzusetzen. Einige der Kernpunkte waren die Einführung einer neuen Kapitalrente, eine moderate Anhebung der Regelaltersgrenze sowie die Abschaffung der Rente mit 63.
Aus Expertenkreisen und Medien kam überwiegend Lob für die Reformvorschläge, es gab aber auch Kritik, beispielsweise am Umfang der Reformen oder an möglichen wirtschaftlichen Auswirkungen von steigenden Rentenbeiträgen. In der Politik wurde derweil kontrovers über die Abschaffung der Rente mit 63 diskutiert.
Damit stellt sich die Frage, wie die Bevölkerung die Reform wahrnimmt und welche Einzelmaßnahmen unterstützt oder abgelehnt werden. Ebenso ist von Interesse, welche Folgen mögliche höhere individuelle Rentenbeiträge für private Haushalte und den Konsum haben könnten.
Key Policy Implications
- Gezielter informieren: Zielgruppenspezifische Informationen, etwa über das jährliche Informationsschreiben der Deutschen Rentenversicherung, können die Zustimmung erhöhen. Finanzbildungsangebote sollten besonders Frauen und vulnerable Gruppen stärken.
- Weitere Reformen notwendig: Da selbst unter gut Informierten weniger als die Hälfte dem Reformpaket zustimmt, sind weiterführende Maßnahmen nötig. Anhand konkreter Beispiele sollte gezeigt werden, wie insbesondere Frauen und Menschen mit niedrigem Einkommen im Alter finanziell abgesichert werden können. Erfahrungen aus Bundesländern und EU-Staaten mit höherer Rentenzuversicht sollten einfließen.
- Beitragszahlende entlasten: Beitragserhöhungen können den Konsum dämpfen. Die Regierung sollte deshalb begleitende Entlastungen an anderer Stelle vorsehen.
Studie/Methodik
Die Untersuchung basiert auf zwei repräsentativen Befragungen. In der ersten Befragung wurden 3.422 Personen in Deutschland und 3.429 Personen in den USA ab 18 Jahren befragt. Die Stichproben sind nach Alter, Geschlecht, Bildung, Region und Einkommen repräsentativ. Die Erhebung erfolgte über das YouGov Panel vom 20. Mai bis 13. Juni 2026 in Deutschland und bis 15. Juni 2026 in den USA im Rahmen eines größeren Projektes zu Sparen und Konsum.
Die zweite Befragung zur Bewertung der Rentenreform umfasste 1.000 Männer und Frauen zwischen 18 und 74 Jahren und ist repräsentativ für die deutschsprachige Wohnbevölkerung dieser Altersgruppe. Sie wurde vom 2. bis 6. Juli 2026 über den NIQ eBUS® durchgeführt. Konzeption und Fragebogen stammen jeweils vom Nürnberg Institut für Marktentscheidungen.
Kernbefund
Trotz positiver Berichterstattung und Expertenmeinungen wird das Rentenreformpaket in der Bevölkerung äußerst kritisch gesehen.
Gleichzeitig zeigt unsere Befragung, dass ein höherer gefühlter Wissensstand die Meinung zum Reformpaket stark positiv beeinflusst.
Ergebnisse
Das Gefühl, dass die staatliche Rente für ein gutes Leben im Alter reicht, ist unter finanziellen Variablen aktuell der wichtigste Faktor für Lebenszufriedenheit bei Menschen in Deutschland und den USA. Neben der Verfügbarkeit eines Notgroschens ist es in Deutschland außerdem der wichtigste Faktor für die Anschaffungsneigung.
Gleichzeitig ist das Vertrauen in die gesetzliche Rente in Deutschland gering. Nur 19 Prozent der Menschen sind zuversichtlich, ausschließlich mit der gesetzlichen Rente komfortabel leben zu können; 57 Prozent sind nicht zuversichtlich. In den USA liegt der Anteil der Zuversichtlichen mit 34 Prozent doppelt so hoch, obwohl die Armutsgefährdungsquote der über 65-Jährigen laut OECD dort höher ist. Besonders gering ist die Zuversicht in Deutschland bei den 18 bis 29-Jährigen und den 50- bis 59-Jährigen; Frauen sind häufiger verunsichert als Männer.
Das Reformpaket wird insgesamt kritisch bewertet. Nur 12 Prozent erwarten eine bessere persönliche Absicherung, nur 17 Prozent denken, dass durch das Reformpaket das Rentensystem insgesamt besser würde und 15 Prozent geben an, dass dadurch das Rentensystem besser finanzierbar werden würde.
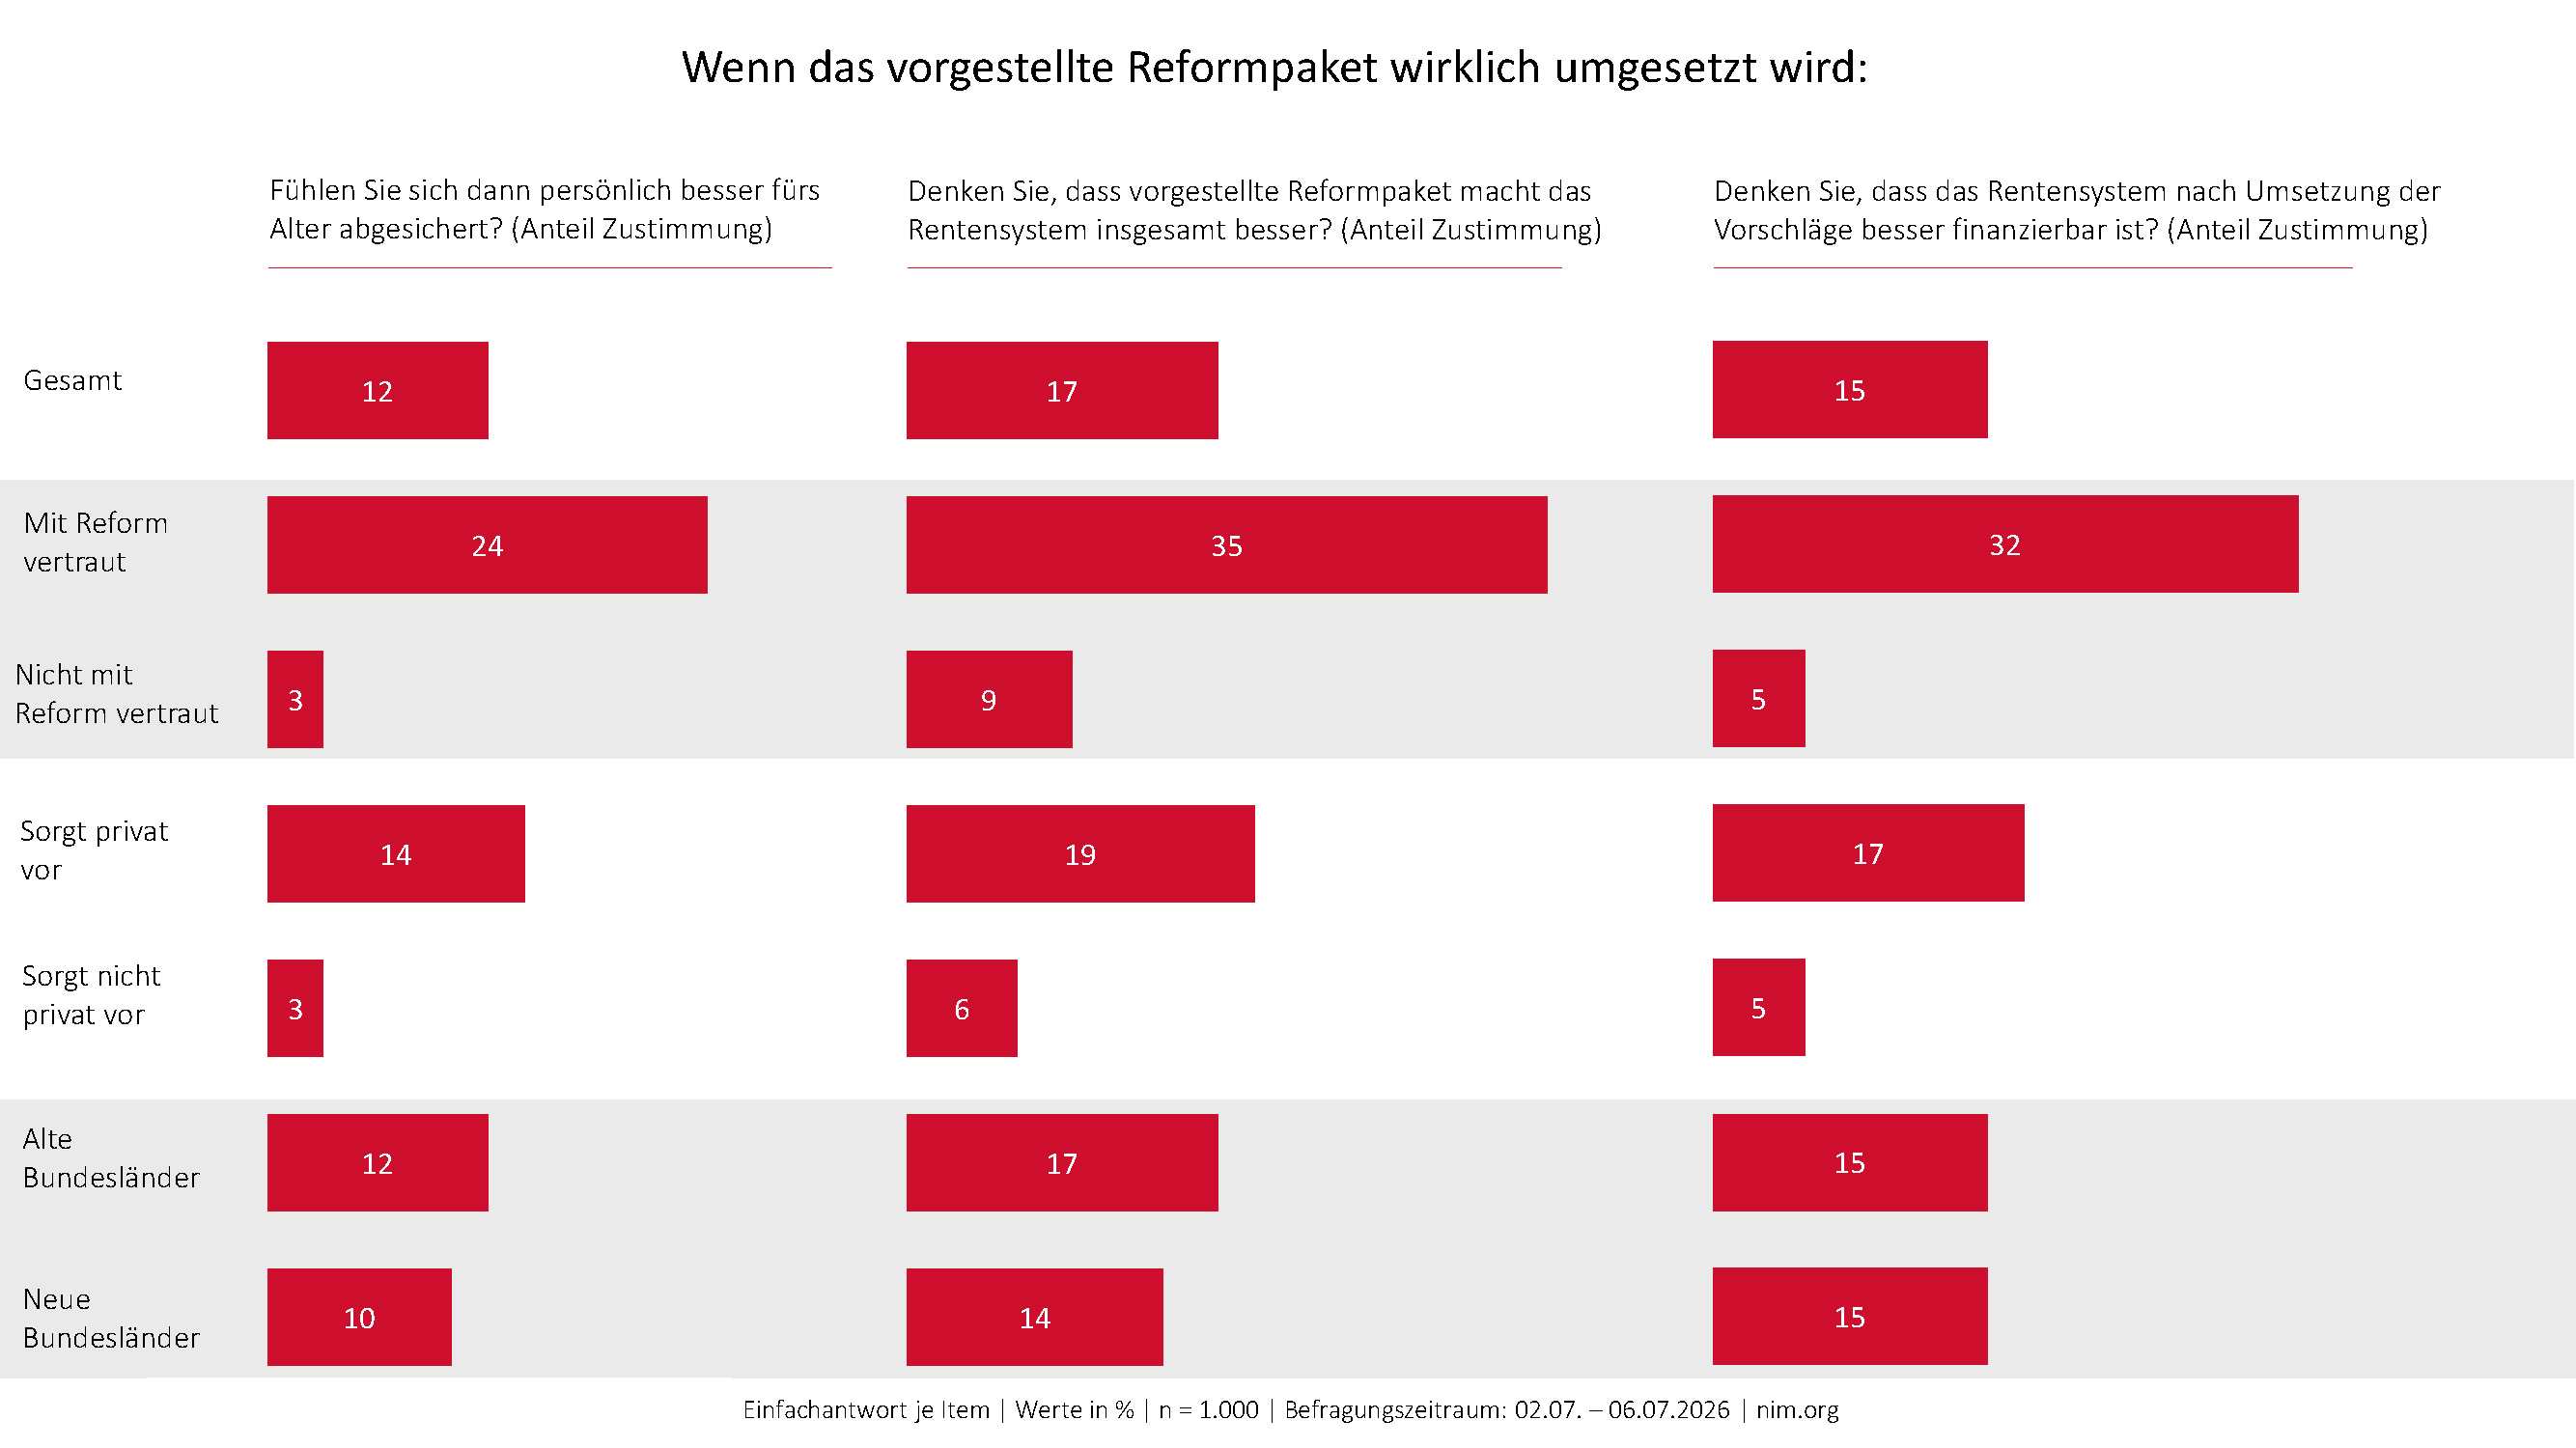
Abbildung 1
Bei den Einzelmaßnahmen unterstützen 68 Prozent eine Erweiterung des Kreises der Beitragszahler, nur 16 Prozent eine schrittweise Erhöhung des Renteneintrittsalters. Die neue Kapitalsäule erhält 31 Prozent Zustimmung und polarisiert damit.
Wer sich nach eigener Einschätzung gut mit der Reform auskennt, bewertet das Paket deutlich positiver. Dann sehen immerhin 24 Prozent sich persönlich besser abgesichert, im Vergleich zu nur 3 Prozent derjenigen, die sich nicht gut mit der Reform auskennen. Jeweils etwa jeder Dritte der sich als informiert sieht glaubt außerdem, dass das Rentensystem verbessert werden würde und dass das Rentensystem danach besser finanzierbar wäre. Allerdings sagen nur 27 Prozent der Menschen in Deutschland, dass sie mit dem Reformpaket vertraut sind. Ein ähnlicher, wenn auch schwächerer Effekt ist auch zu sehen bei Menschen, die privat für die Rente vorsorgen. Zwischen Menschen aus den alten und neuen Bundesländern lassen sich hingegen keine großen Unterschiede bei der Bewertung des Reformpakets feststellen (vgl. Abbildung 1).
Sollten die Rentenbeiträge durch die Einführung einer neuen Kapitalsäule absehbar steigen, würden 35 Prozent der Menschen in Deutschland ihren Konsum reduzieren um den Ausfall zu kompensieren; nur 16 Prozent würden weniger privat fürs Alter vorsorgen (vlg. Abbildung 2).

Implikationen
Die Bundesregierung muss um das Vertrauen und die Zustimmung der Menschen zur ihren Rentenreformplänen kämpfen. Die Daten zeigen, dass ein gefühlt höherer Wissensstand die Zustimmung zur Reform erhöhen kann, aber allein auf positive Berichterstattung in den Medien zu setzen, reicht dafür nicht aus. Besonders gering ist die selbstberichtete Kenntnis bei Frauen sowie bei Menschen mit niedrigerem Einkommen oder Bildungsstand. Zielgruppenspezifische Informationen – etwa über bestehende jährliche Renteninformationen – sollten deshalb systematisch getestet und weiterentwickelt werden. Experimentelle Forschung kann zeigen, welche Formate Unsicherheit tatsächlich verringern.
Mehr Information allein dürfte allerdings nicht ausreichen: Auch unter den gut informierten Befragten bleibt die Zustimmung zum Gesamtpaket unter 50 Prozent. Weiterführende Reformen sollten deshalb nachvollziehbar machen, wie ein ausreichendes Einkommen im Alter für unterschiedliche Lebenslagen erreicht werden kann. Dabei können Erfahrungen aus Regionen oder Ländern mit höherer Rentenzuversicht zusätzliche Hinweise liefern.
Zuletzt sollte die Bundesregierung die Konsumwirkungen höherer Beiträge mitdenken. Wenn höhere Rentenbeiträge das frei verfügbare Einkommen verringern, geben 35 Prozent an, ihren Konsum reduzieren zu wollen. Begleitende Entlastungen an anderer Stelle könnten helfen, eine zusätzliche Dämpfung des privaten Konsums zu begrenzen.
Autorinnen und Autoren
- PD Dr. Katharina Gangl, Direktorin Studien, NIM, katharina.gangl@nim.org
- Florian Ritter, Research Communication Specialist, NIM, florian.ritter@nim.org
Kontakt